
重磅!2019年度广东餐饮百强发布!(内含百强数据分析报告)
2020年8月,在广东省餐饮服务行业协会的指导下,由番茄资本、盛宴投资、餐数、窄门餐眼共同推出《2019年度广东餐饮百强发布报告》。
制榜说明
通过多种数据渠道,初步筛选出广东 省境内200多家知名餐饮“入围”品 牌,并主动邀约更多快速成长型企业 参与申报。组织行业各领域专业机构、专家学者, 客观评价所有餐饮品牌综合实力,评 审范围包含但不限于企业整体规模、 营收、品牌影响力、社会贡献度等。由广东各地市区级餐饮、烹饪类行业 组织、相关媒体、院校等单位组织推 荐各地区、各业态表现突出的餐饮品 牌企业参与申报。
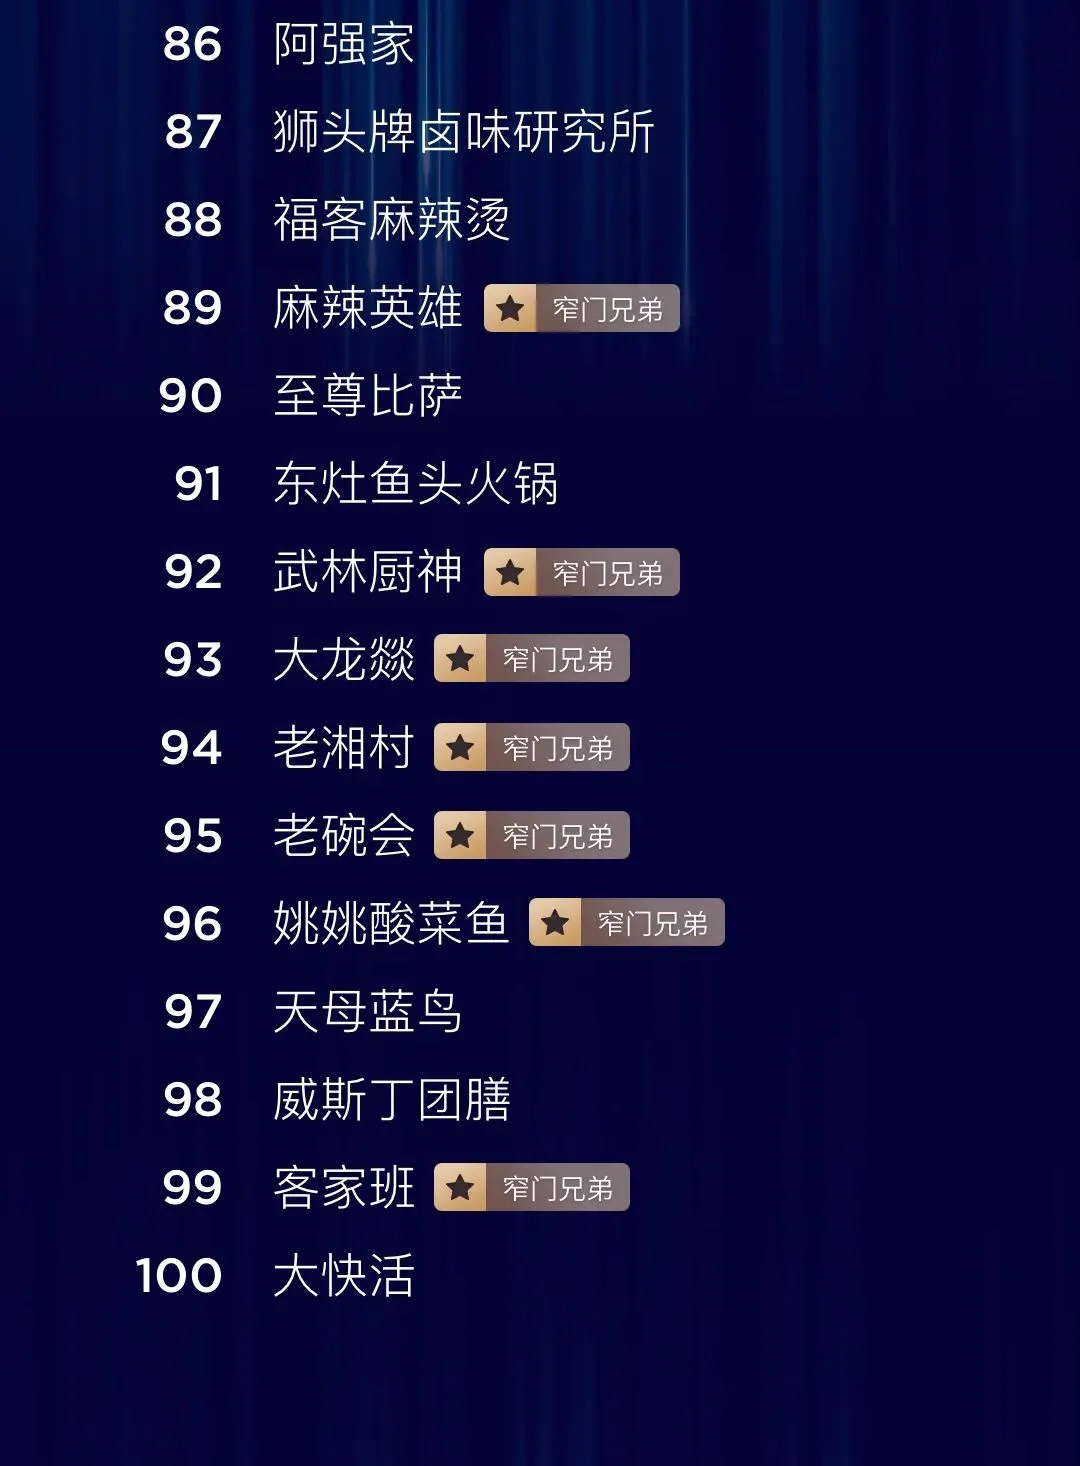
一、2019年度广东餐饮百强榜单
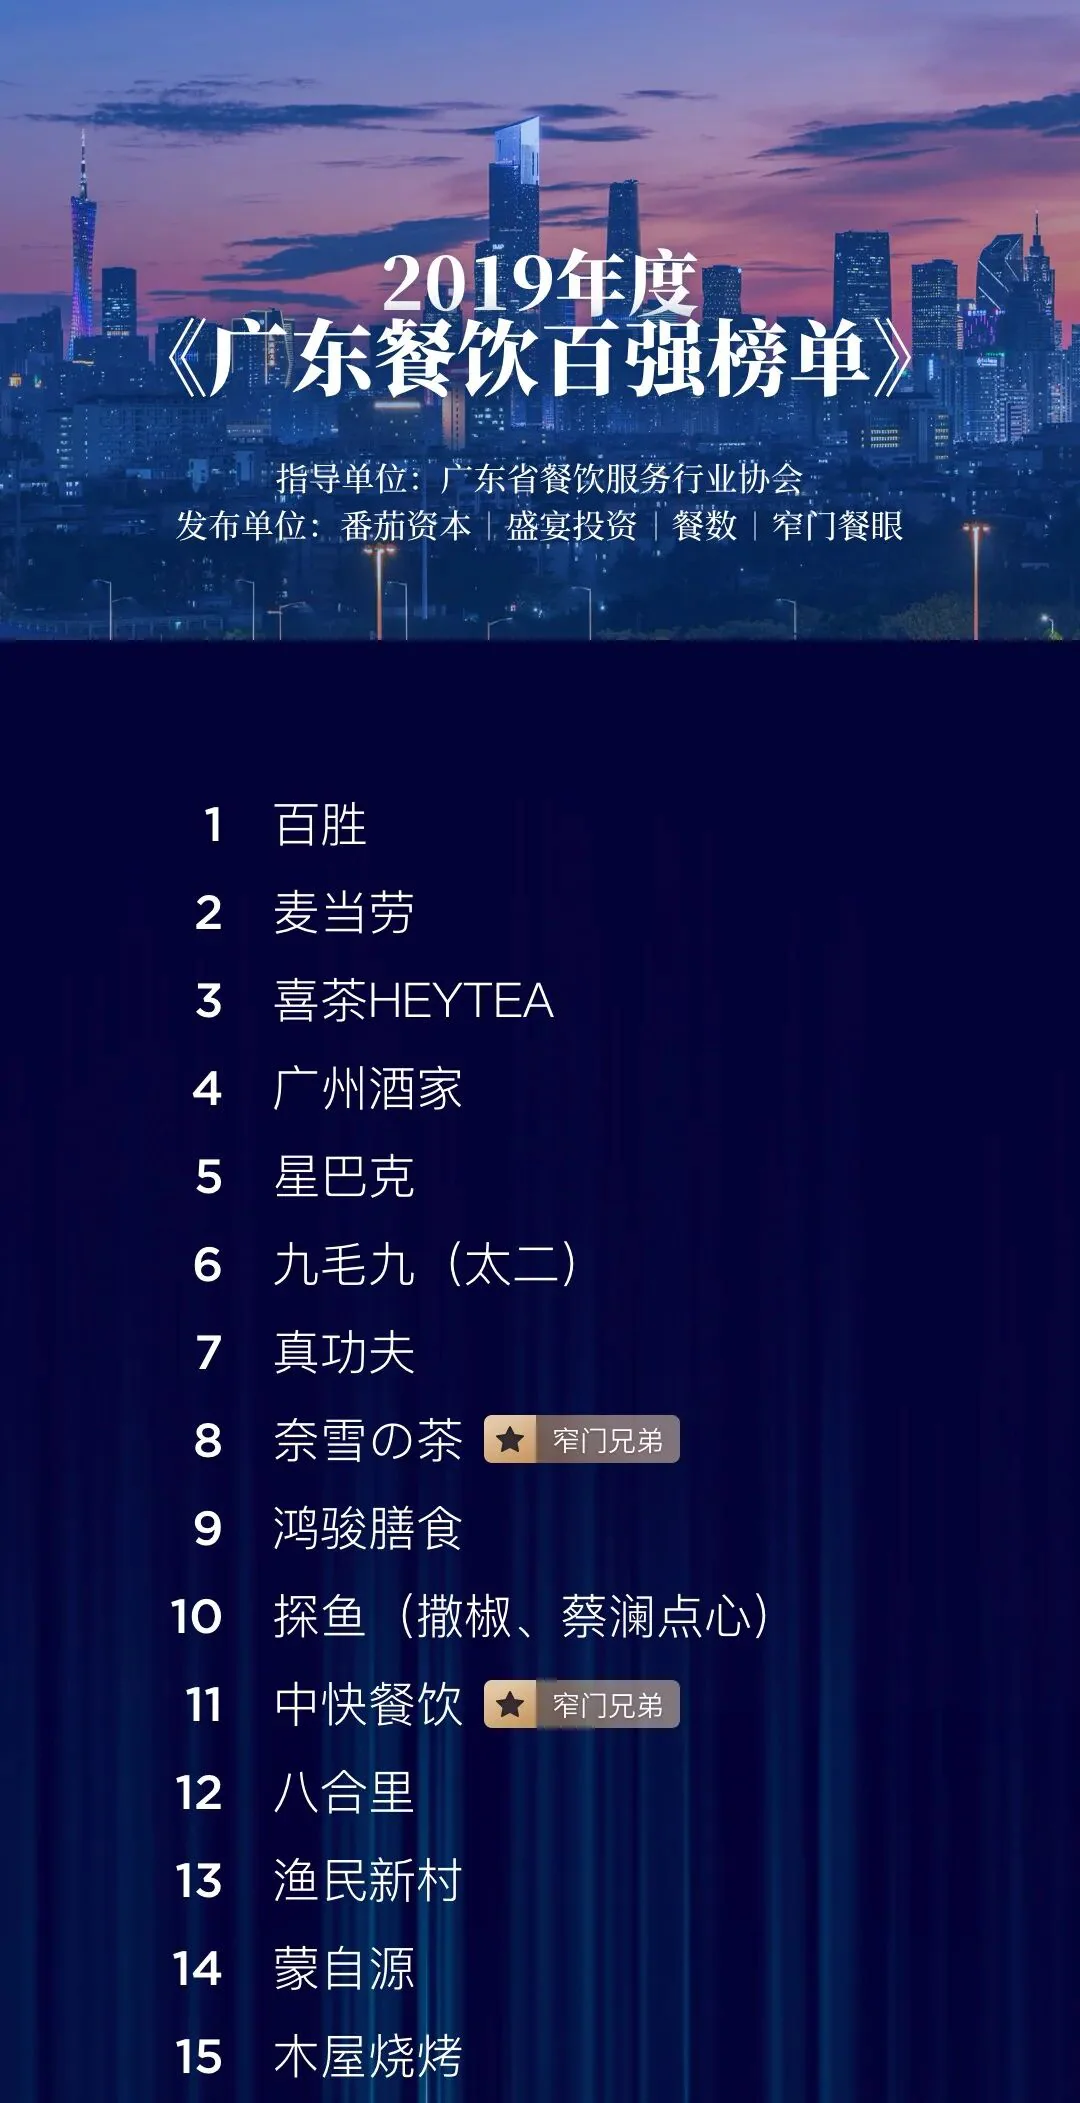
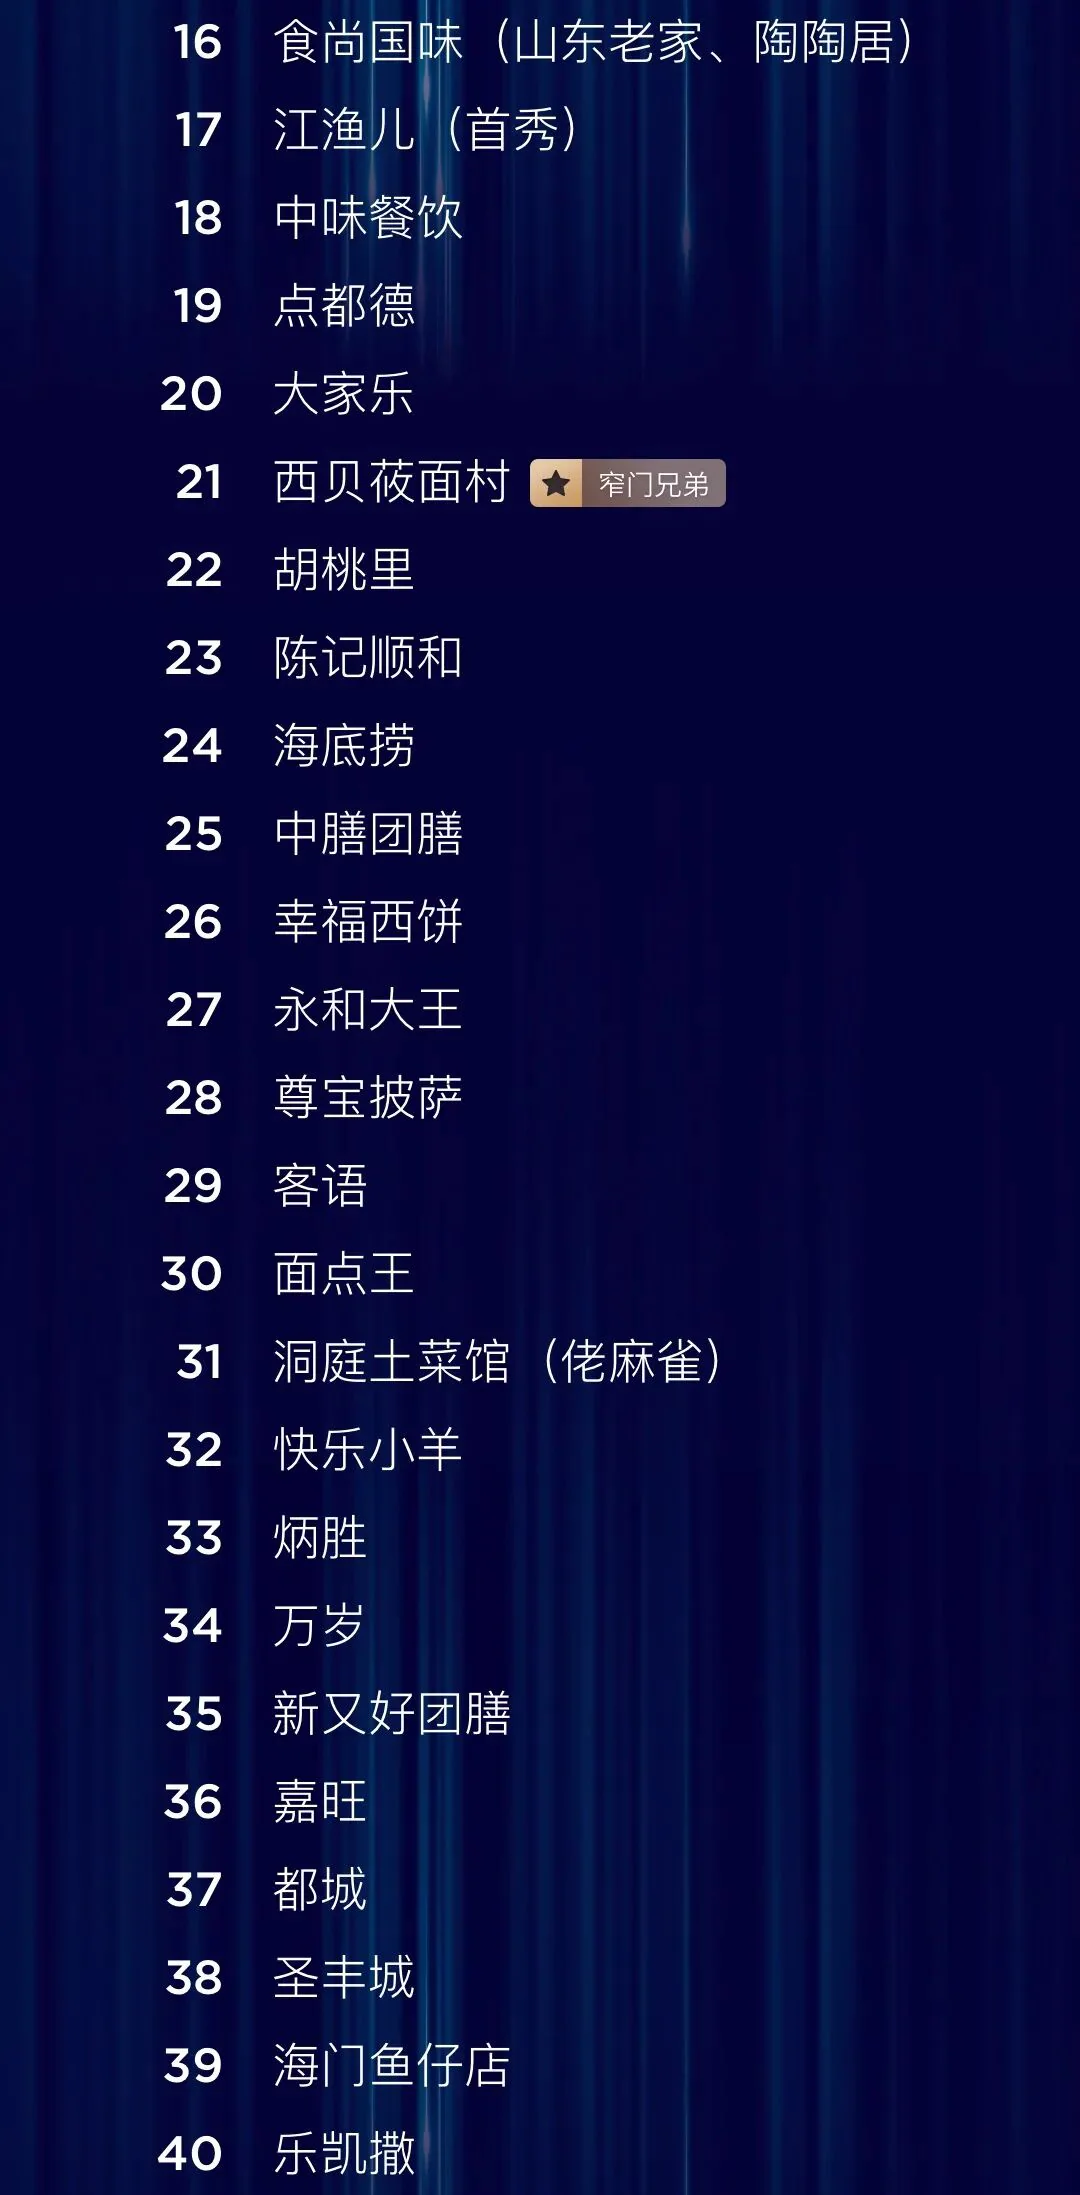
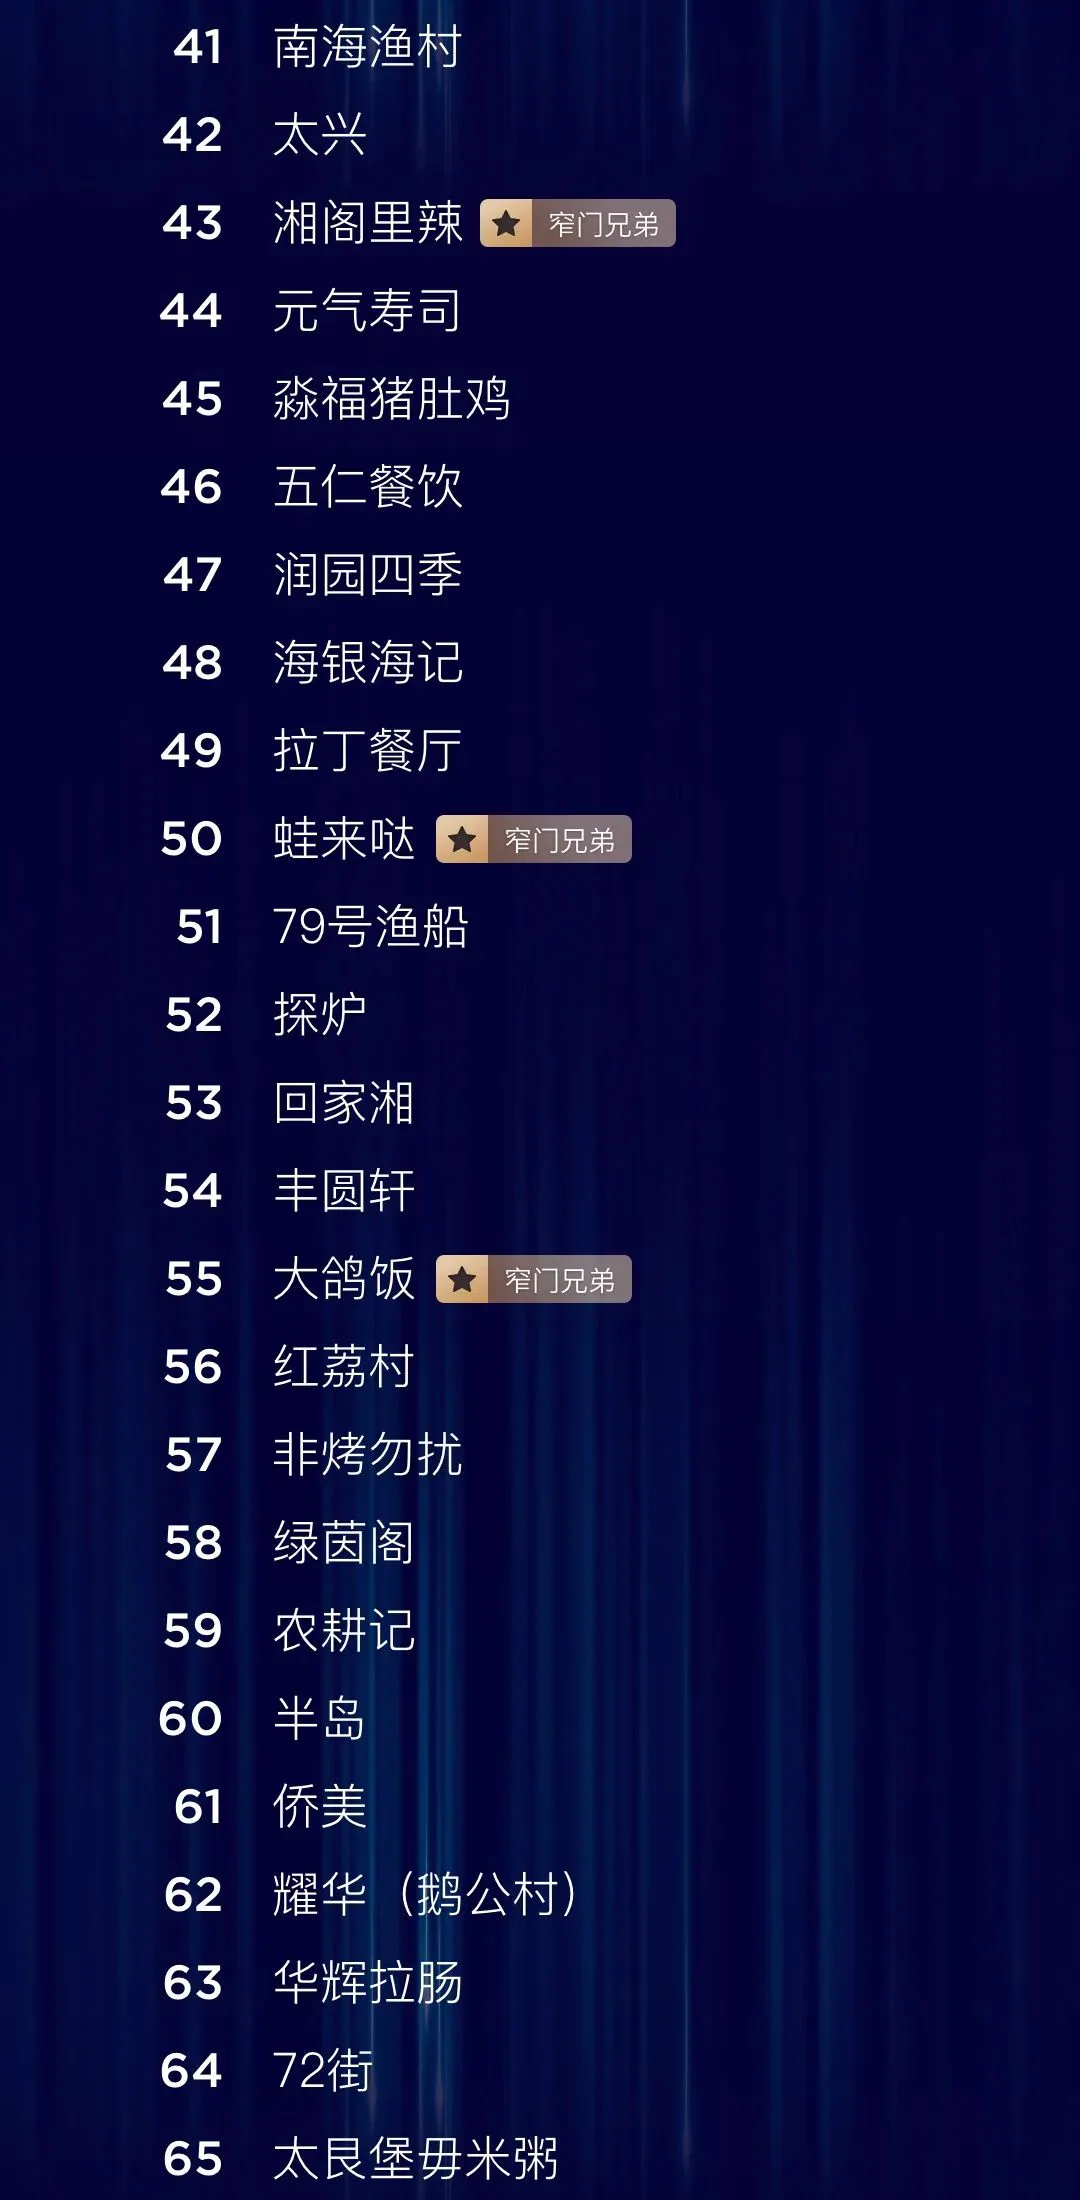
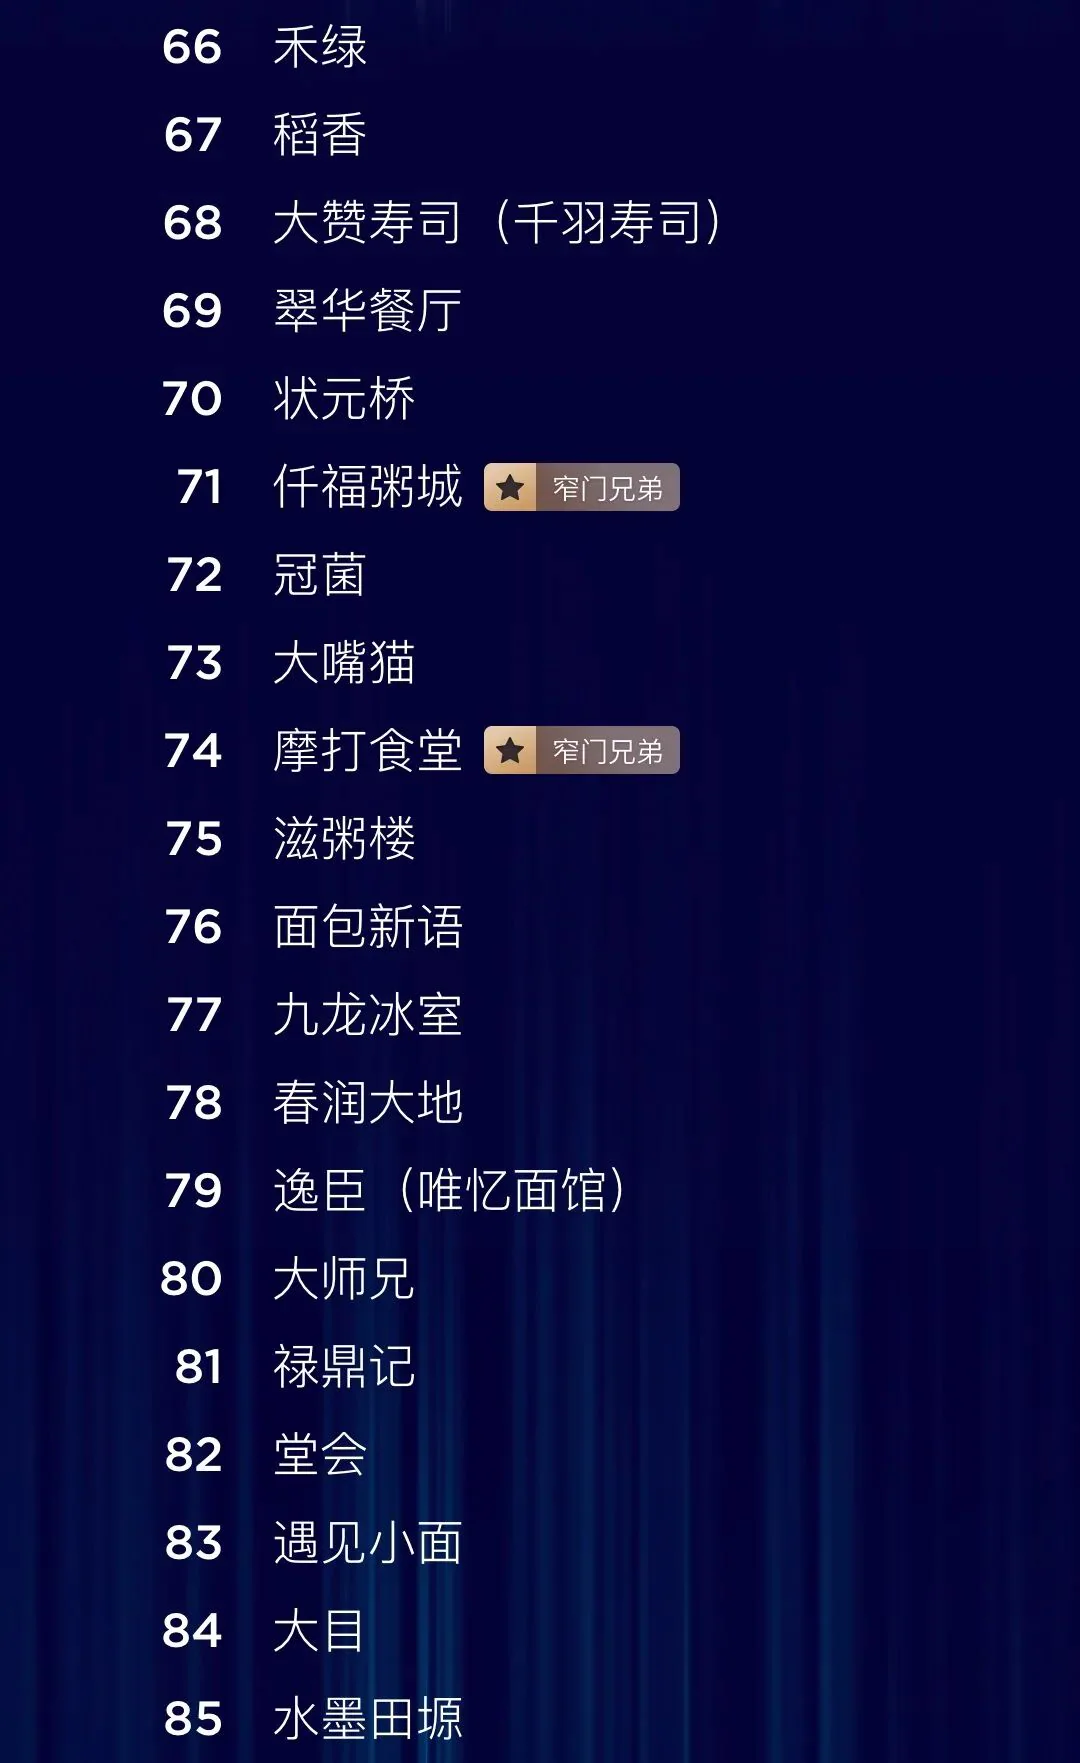
二、入围百强榜单业态宏观分析
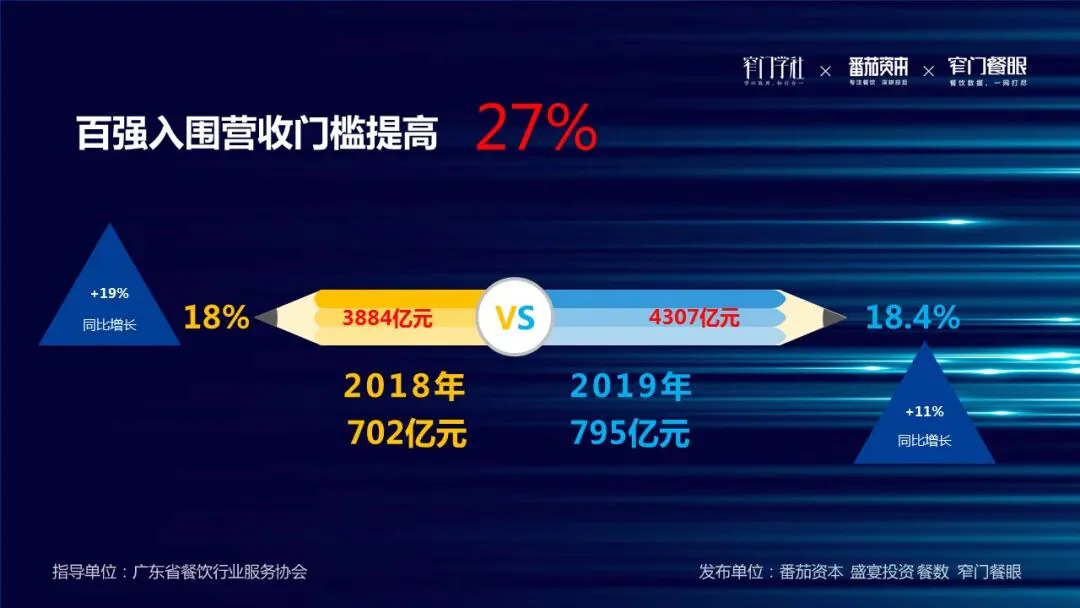
2019年,广东百强餐饮品牌总营收达到795亿元,占据整个广东省餐饮收入的18.4%,同比增长11%;而这组数据在2018年分别是702亿元、18%和19%。2019年,百强入围营收门槛提高27%。
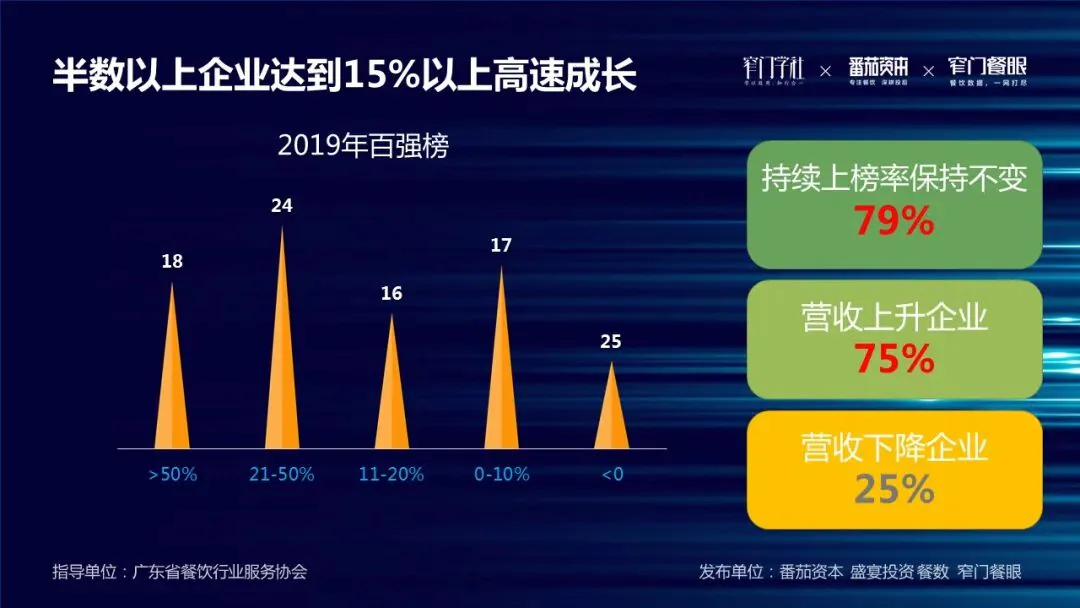
在入围的2019广东百强餐饮品牌中,持续上榜率保持不变的有79%。即使上榜,各家企业的营收情况也各不同,其中有75%的企业实现营收上升,剩下25%的企业出现营收下降的情况。此外,有半数以上2019广东百强餐饮企业达到15%以上的高速增长。
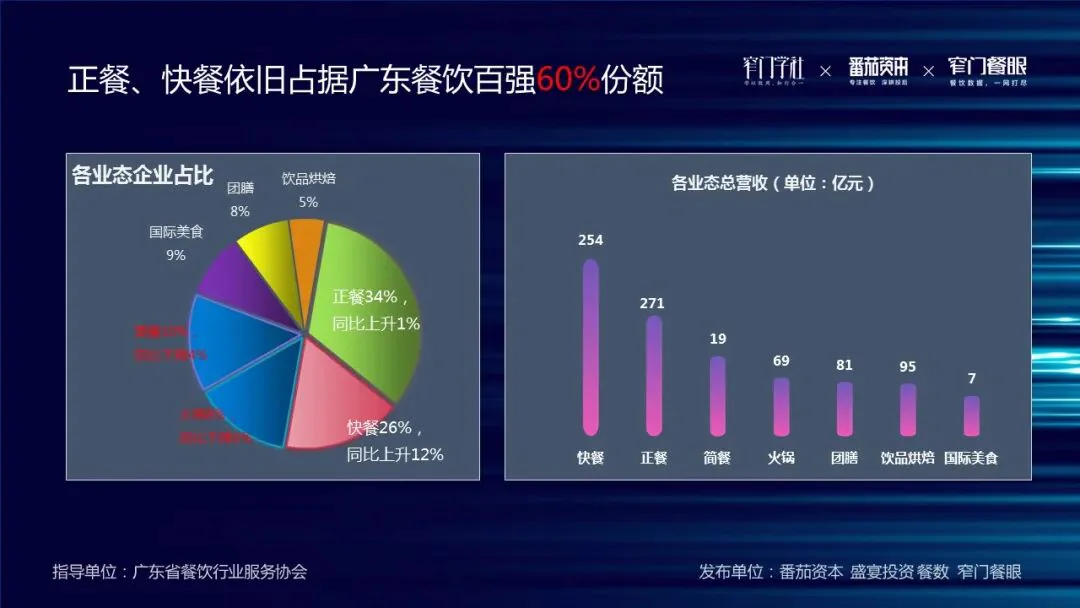
在细分品类方面,正餐、快餐依旧占据广东餐饮百强60%份额,其中正餐占比34%(同比上升1%),快餐占比26%(同比上升12%)。在各业态总营收方面,正餐和快餐也是领跑,分别达到271亿元和254亿元。除了正餐和快餐以外,其它业态营收均未超过百亿,还有很强的成长空间。
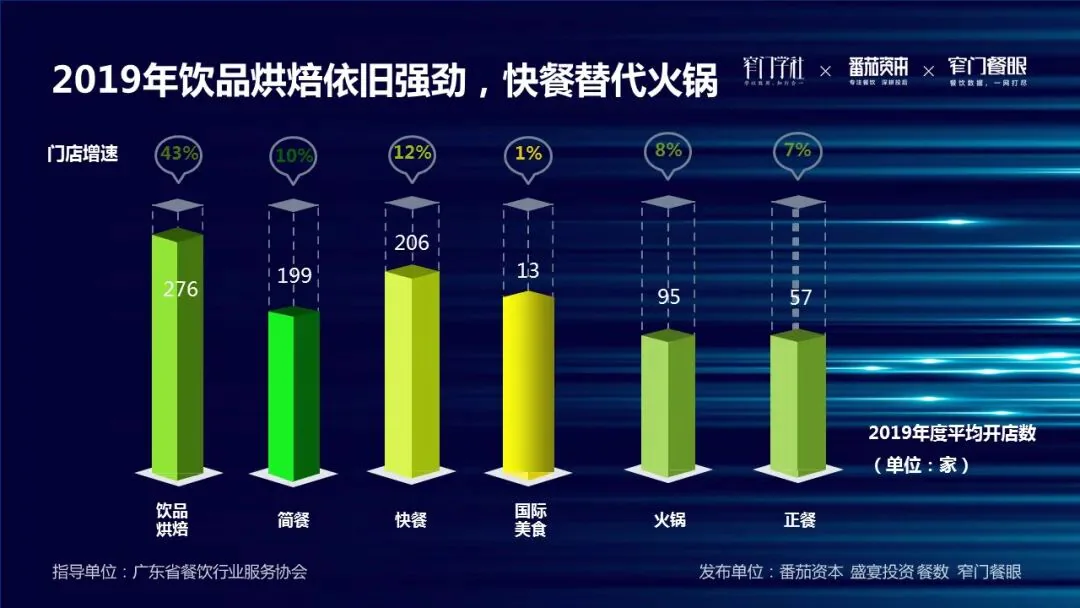
在门店数方面,饮品烘焙、快餐、简餐三个业态的2019年度平均开店数均超过百家,分别为276家、206家、199家。在门店增速方面,饮品烘焙一枝独秀,达到43%,而其它业态多保持在**10%**上下的增速。
三、2019各餐饮业态排名与分析
炸鸡汉堡
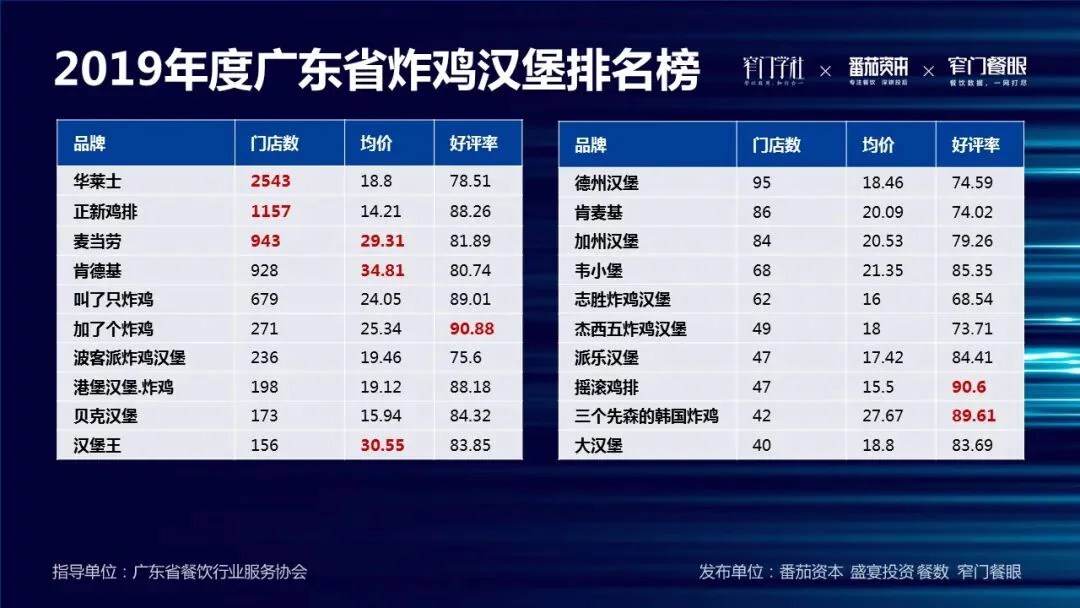
数据上看,广东省内的炸鸡汉堡前10的店数和后10的店数差距已经绝对拉开,汉堡炸鸡品类在广东省的布局基本上已经完成。
快餐
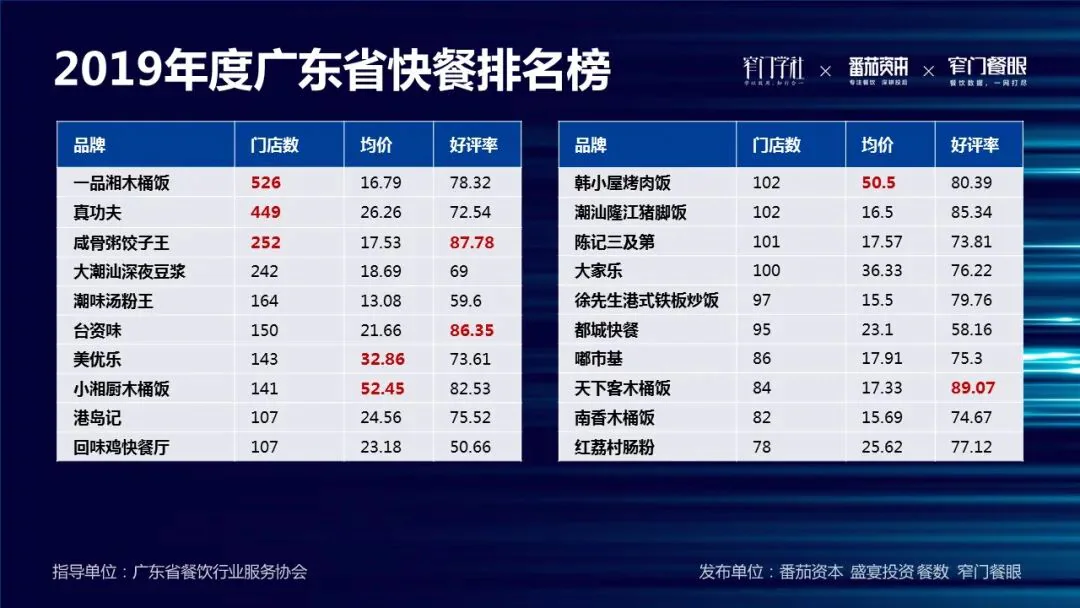
对比炸鸡汉堡品类,快餐的发展空间巨大。以真功夫为代表的快餐需要更多的兼和其他品类的产品特征,缩小餐厅面积,提升餐厅坪效与人效,向更年轻化的产品矩阵寻求突破点。
奶茶饮品
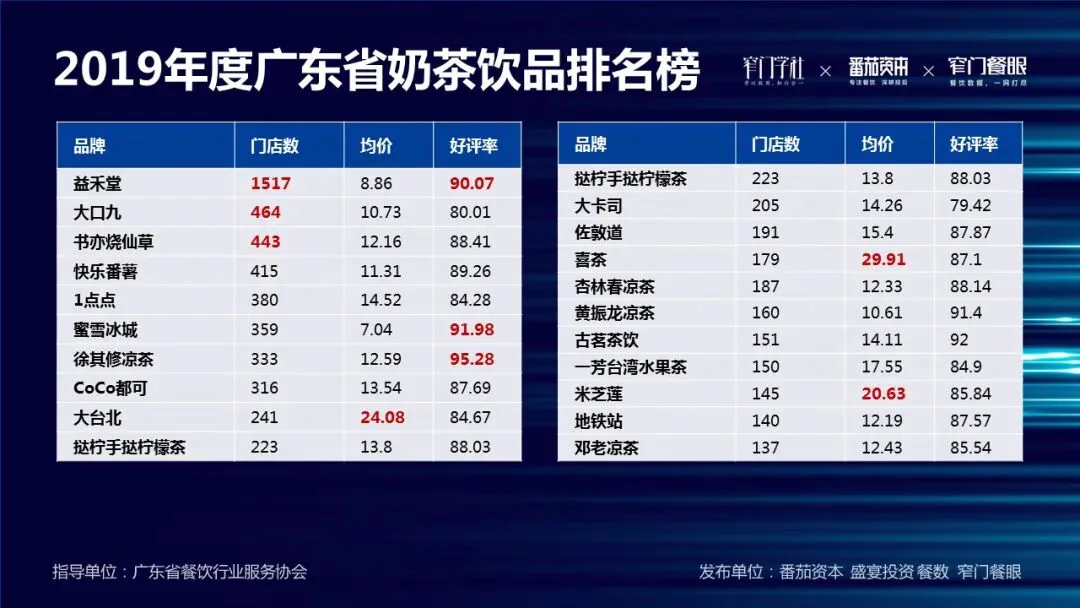
奶茶饮品在广东有着深厚的基础和前沿的战火。整个饮品市场主要出现两极分化,即性价比分化和品质路线分化。10元左右饮品成为茶饮的主要消费主力区,品质茶饮如「喜茶」等将通过开店数调整品牌的盈利平衡点,而相对于13元以下的饮品主力区还有较大的市场存量空间,继续存在开拓的可能性。
本土火锅
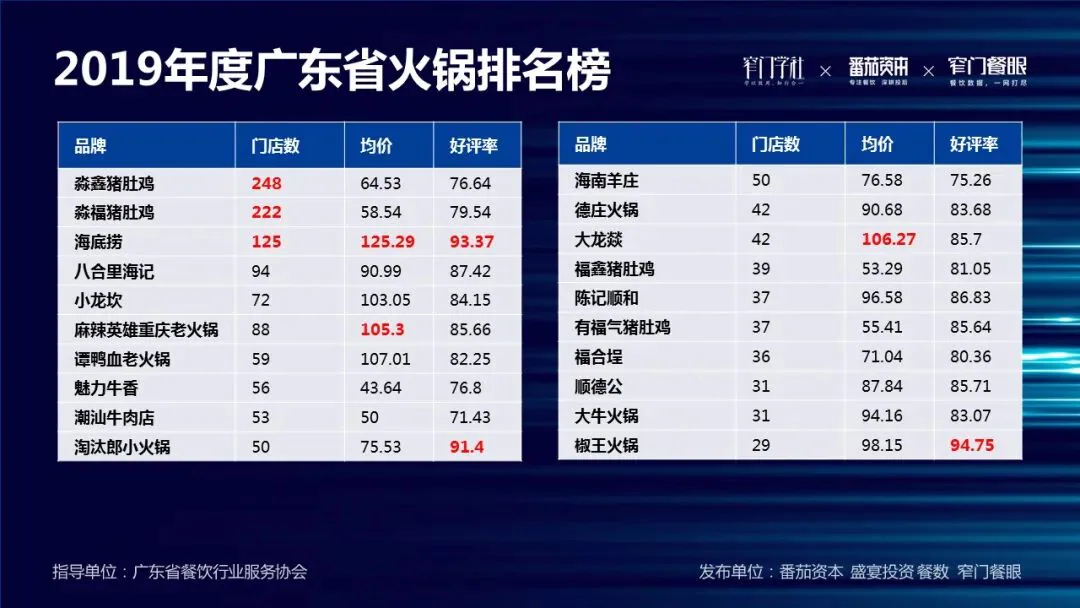
广东省是唯一本土火锅品牌份额占据半壁江山的省份,「猪肚鸡及牛肉」捍卫了本土火锅市场,但客单价却只有传统川渝火锅市场的一半,突破单品限制,建立品牌矩阵则是广州本土火锅的破冰之路。
粤菜
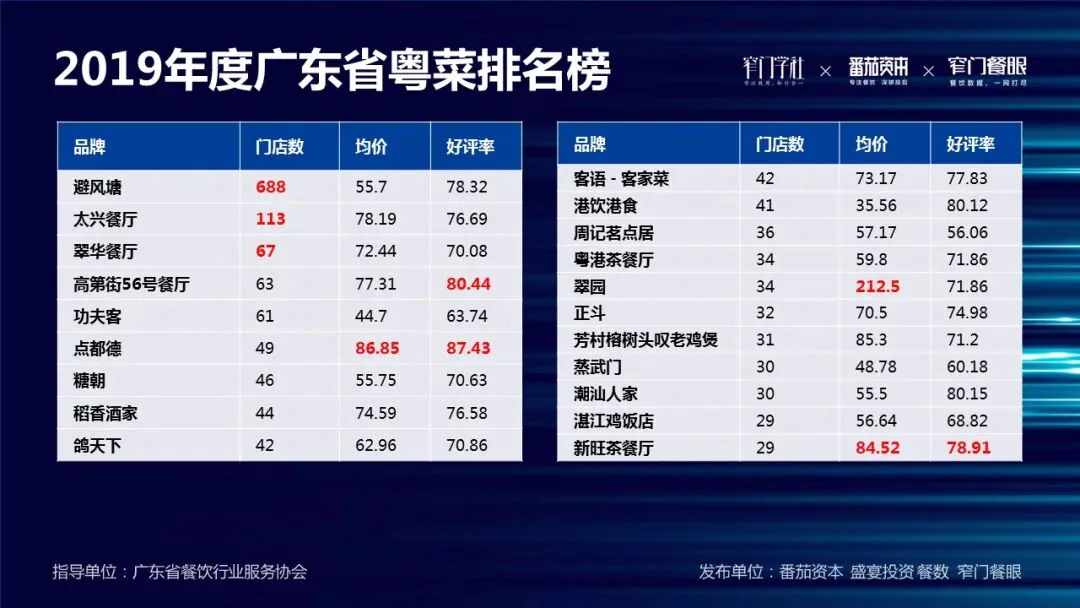
在粤菜排名当中,「避风塘」以688家餐厅排名第一,其中四川115家,广东70家,「太兴餐厅」餐厅从去年112家变成今年113家,已经开始做战略调整,「翠华餐厅』从去年69家变成67家总量基本维持不变。整个体系中,粤菜好评率最高的前三为点都德、高第街和新旺茶餐厅,点都德和兴旺及高第街也依旧保持性价比好评,值得赞扬。
湘菜
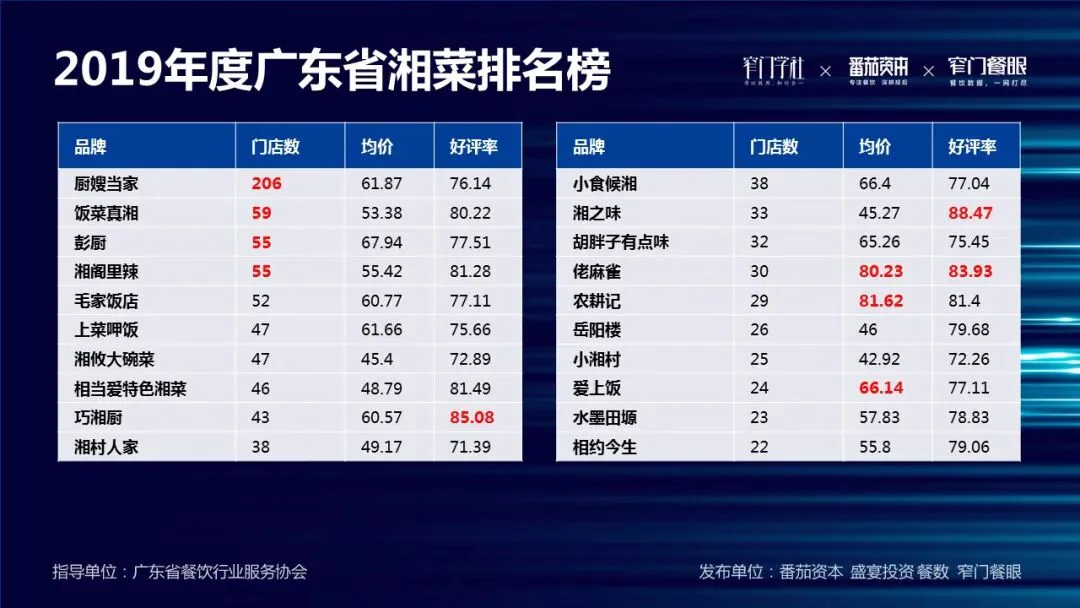
湘菜当中「厨嫂当家」依旧以206家门店绝对优势领先,「湘阁里辣」这两年以每年10-15家新店的速度向前推进,已经进入广东省前6的序列。「湘之味」以绝对的顾客好评率及45元的人均客单价始终稳健向前迈进。而「佬麻雀」以最高客单价和良好的顾客体验感取得了营收层面的坚挺。
烧烤
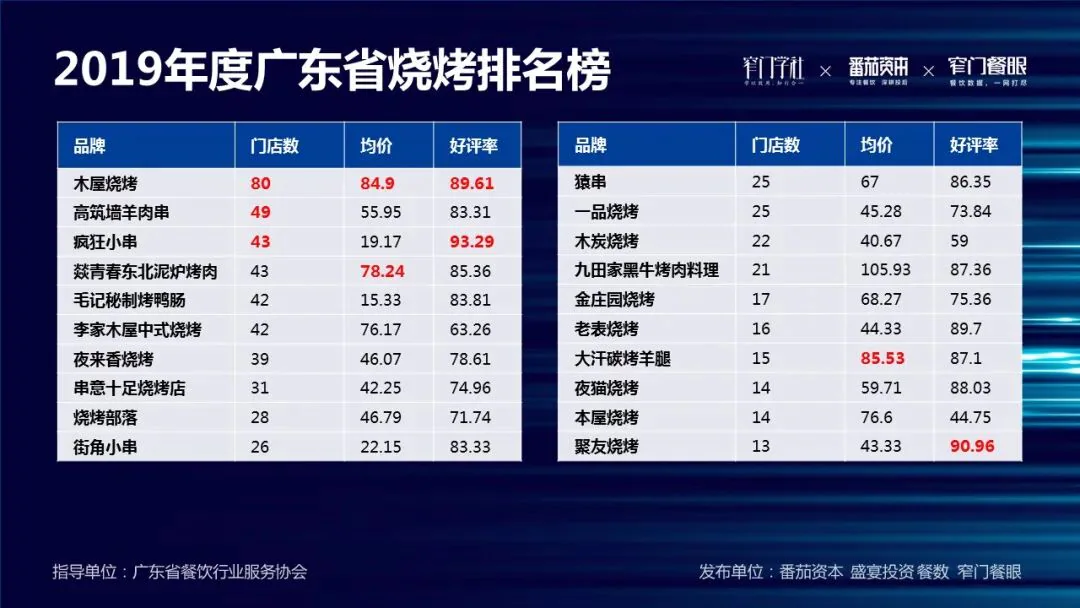
由于地域的原因,烧烤在广东市场一直没有得到大规模的发展,木屋烧烤一枝独秀,遥遥领先于其他品牌,烧烤品牌在广东市场的进入值得探讨。
寿司
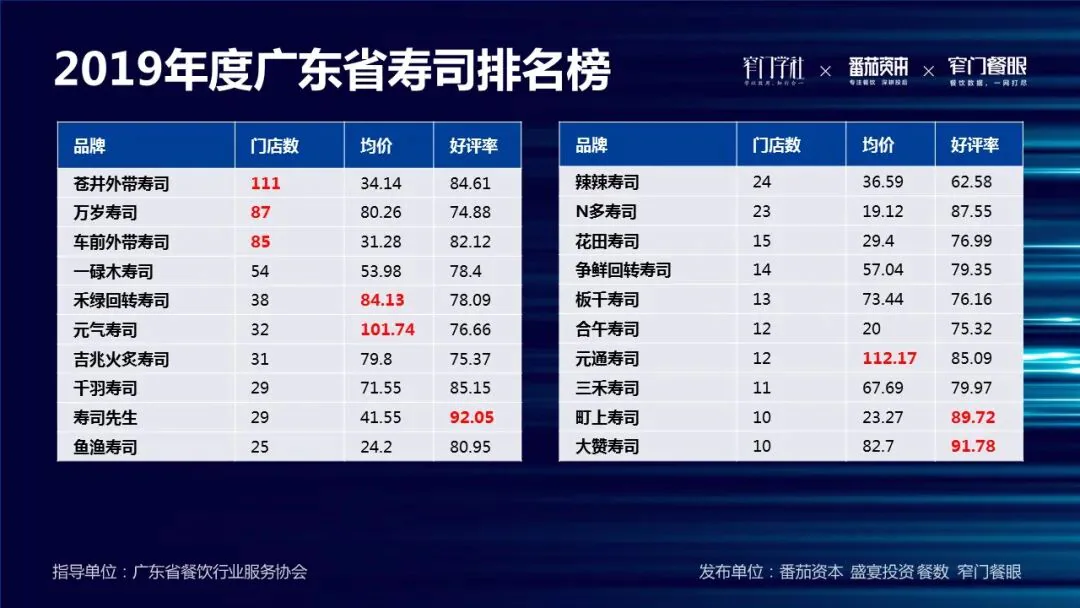
寿司在广东的发展还处在相对小规模的市场,产品呈现以及品质良莠不齐,存在着极大的发展空间以及调整空间。以「万岁寿司」为代表的品牌可以通过调整产品结构以及客单价控制在60元左右获得更大的市场份额及刚需推动。
四、2019广东餐饮百强发展特征
餐饮门店业态集中化
广东省排名前五的细分品类分别是:炸鸡汉堡、快餐、饮品烘焙、粤菜、火锅。
其中,炸鸡汉堡、快餐、饮品烘焙占据了广东省餐饮总门店数的 50%以上。体现出独特的广东特色,也是2019年百强上榜企业品牌的主要集中品类。
餐饮品牌广州集中化
广东省原住居民的本土化以及产业进化带来了外来居民的变化,包容性变大,更多的外来餐饮品牌和本土餐饮业态开始互相学习,但广州佛山两市餐饮额依旧占据广东省总额近40%。
餐饮城镇发展快速化
广东省除「广州市」之外,都呈现出快速发展的形势,尤其是「东莞」及「深圳」,城镇发展导致更多的外来人口带来更大的刚需,无论是模式还是规模上,增幅达到了**15%**超过11%的均幅。
餐饮品牌直营连锁化
广东省餐饮发展出现直营品牌与加盟品牌的两大显著阵营,更多本土加盟品牌在省外发展,省内品牌直营比例占据**60%**以上,融入广东本土生活的餐饮人更多选择了直营品牌化之路,并不热忱加盟连锁业务模式。
餐饮品牌发展小规模化
除类似肯德基、麦当劳外企品牌外,广东百强品牌过10亿级规模的企业数为22家(含加盟),大部分企业尤其是民营企业都处在自我发展的阶段,对于引进资本及外部团队加速企业发展的方式持观望态度,发展速度有巨大空间,尤其在对于资本的引进加速发展的认知上值得提升。
五、2019广东餐饮行业发展分析
广东省在营餐饮门店数1209276家,全国占比10.6%,整体人均44.19元。
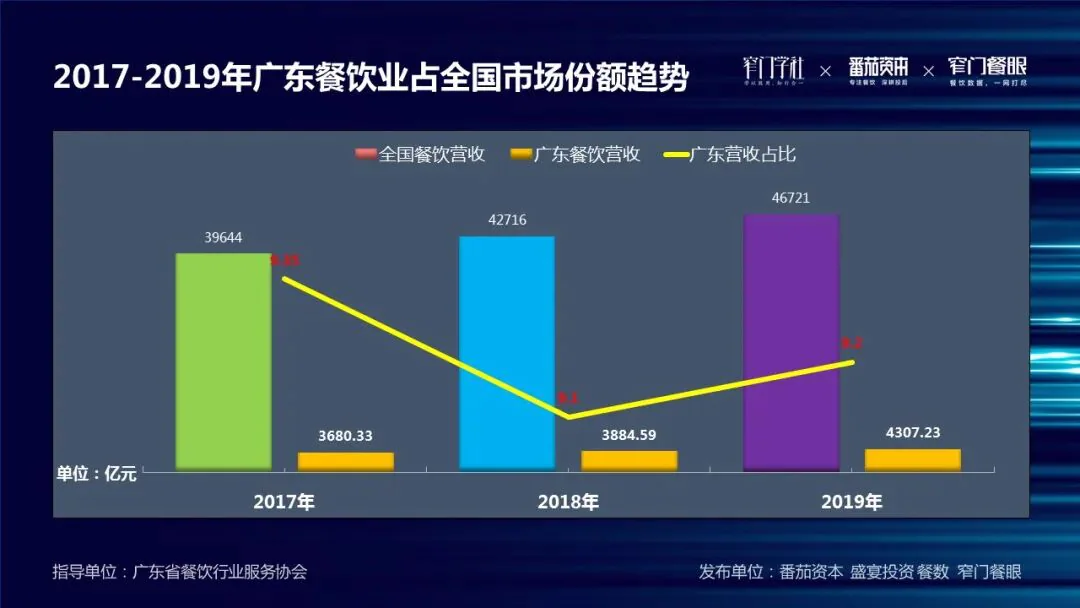
2019年,全国餐饮收入46721亿元,广东省餐饮收入为4307.23亿元,广东餐饮营收占比为9.2%,而这一数据前一年为9.1%,上升0.1个百分点。
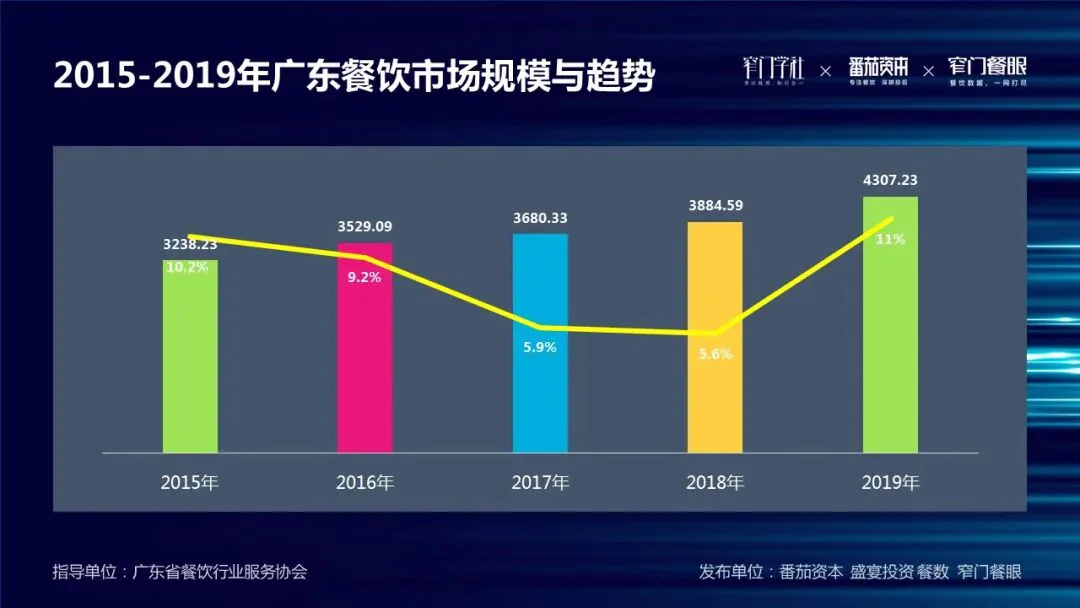
广东全省2019年实现餐饮收入总额达4307.23亿元,同比增速达到11%,而这一数据在去年仅为5.6%,增幅同比上涨5.4个百分点,几近翻倍。事实上,广东餐饮业增速自2015年的10.2%以来,同比增速连年呈现下降趋势,终于在2019年出现上升拐点。
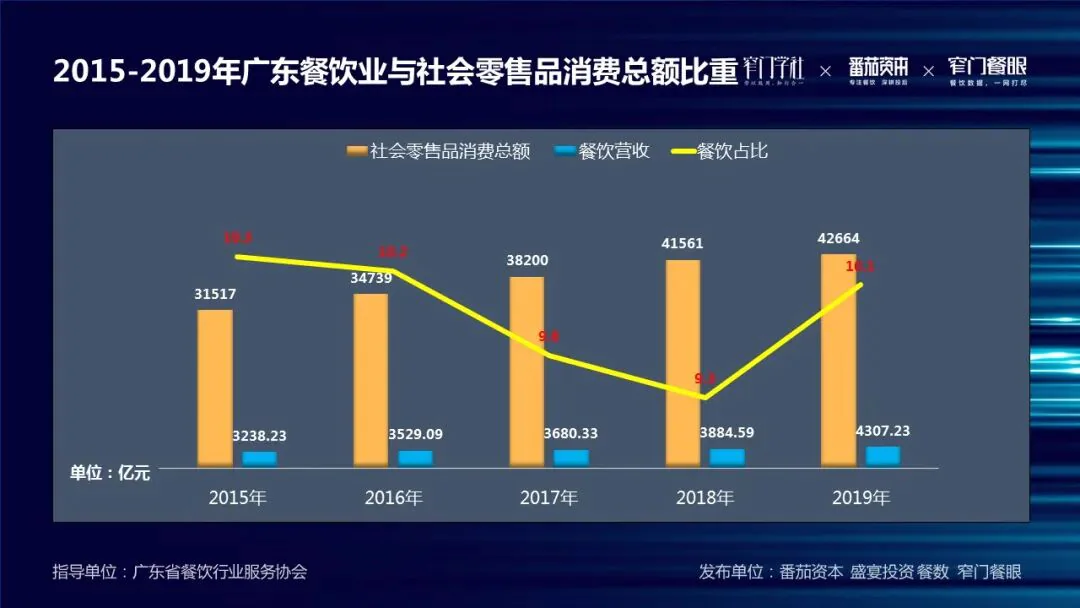
2019年,广东省社会零售品消费总额达到42664亿元,餐饮占比为10.1%。同样,这一数据也是自2015年来首次上涨,在之前的四年里均为连续下跌趋势。
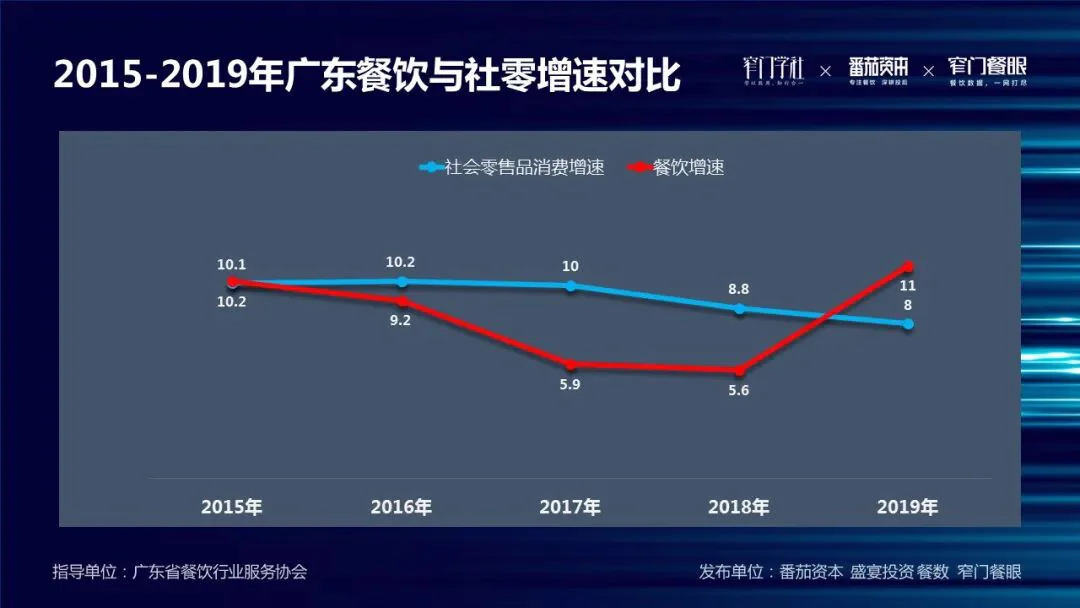
而且,在2015-2018年间,广东餐饮增速一直低于社会零售品消费增速,至2019年实现反超。
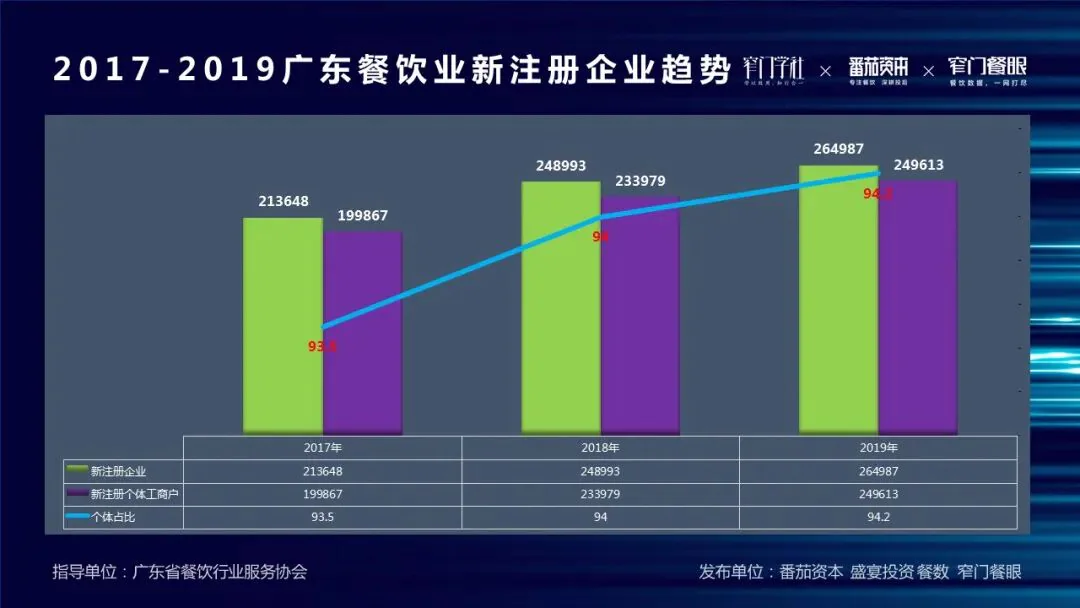
2019年,广东省餐饮行业新注册企业为264987家,其中新注册个体工商户为249613家,占比94.2%。这三个数据,相比上一年均有一定幅度上升。
由此可见广东省餐饮在2019年实现较大爆发。
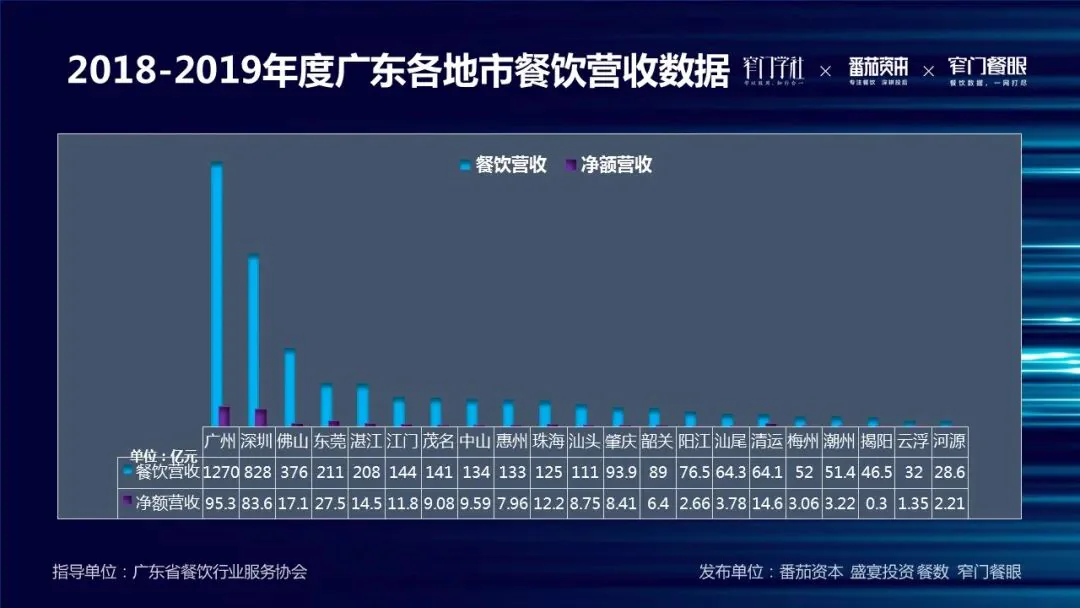
2019年,广东省21个地市餐饮依旧呈现出区域发展不平衡的情况。其中,广州市餐饮营收达到1270亿元,排名第1,河源市餐饮营收为28.6亿元,排名第21,两者之间相差1241.4亿元。此外,2019年广东超过百亿元餐饮营收的城市为11个,整体数量和去年持平,而后10位的城市总量则呈现出较大差距。
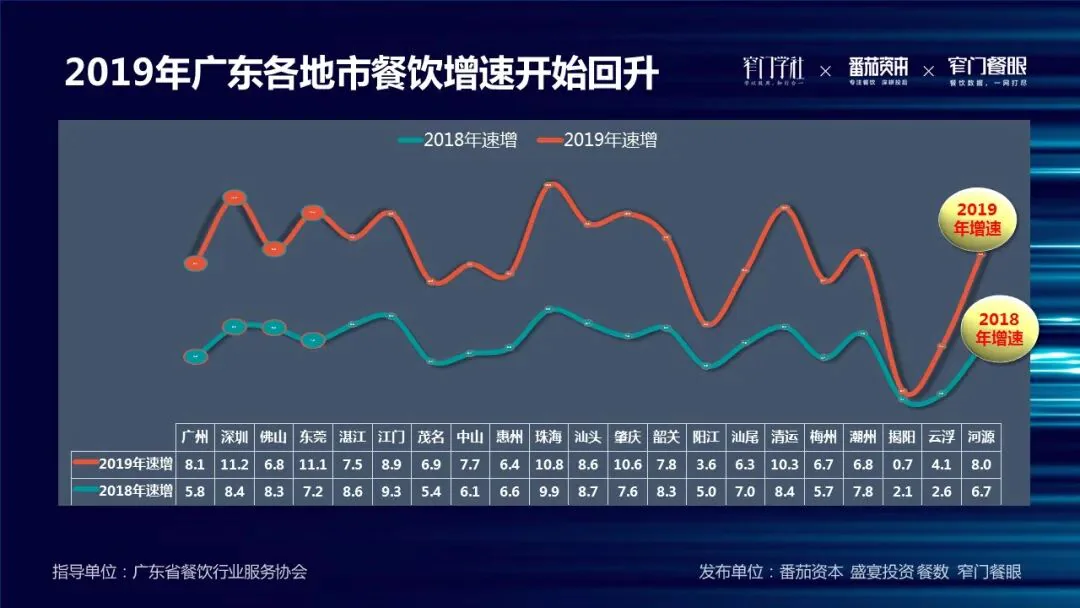
2019年广东各地市餐饮增速开始回升,其中增速超过10%的有5个,分别是:深圳(11.2%)、东莞(11.1%)、珠海(10.8%)、肇庆(10.6%)。同样,在增速方面,也体现了区域发展不平衡的情况,如增速最慢的揭阳市,2019年餐饮增速仅为0.7%。
写在后面
向广东省餐饮服务行业协会、盛宴投资、餐数等所有为此份报告提供支持和帮助的单位和个人表示感谢!
榜单及各项内容,仅根据历史数据客观分析,如有未尽之处,敬请谅解!
扫码添加好友
交流 【报告】更多内容
